

Kredit Kancil - Pinjaman Aman
oleh PT. SOFTWARE SOLUSI INDONESIA
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
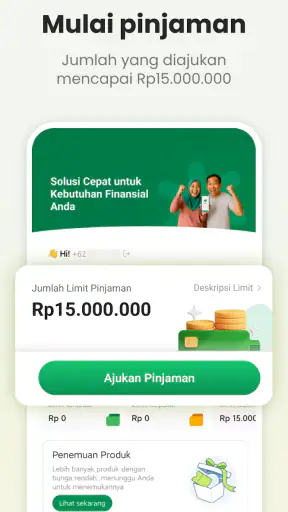
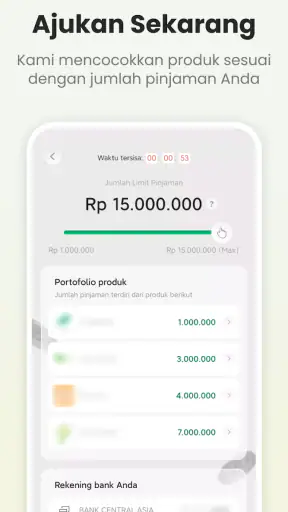
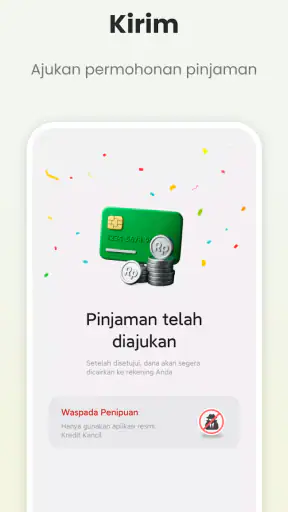
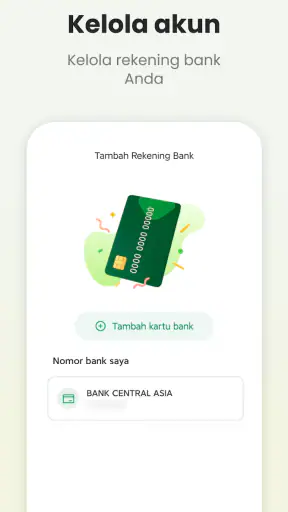
 Analisis oleh Getfullapps
Saya biasanya berhati-hati saat menilai aplikasi pinjaman, apalagi jika ponsel dipakai bersama anggota keluarga. Kredit Kancil menarik perhatian karena fungsinya bukan sekadar menampilkan satu tawaran, melainkan membantu pengguna membandingkan dan mengajukan pinjaman dari lembaga yang terdaftar OJK. Dalam pemakaian sehari-hari, pendekatan seperti ini terasa lebih berguna bagi orang yang ingin melihat pilihan sebelum mengambil keputusan, bukan langsung menerima tawaran pertama yang muncul.
Aplikasi keuangan ini dikembangkan oleh PT. SOFTWARE SOLUSI INDONESIA dan tersedia gratis. Namanya memang singkat, tetapi keputusan yang dibantu cukup serius: memilih pinjaman berarti mempertimbangkan kemampuan membayar, biaya, jangka waktu, serta dampaknya pada kebutuhan rumah tangga. Karena itu, saya melihat Kredit Kancil sebagai alat untuk mengumpulkan dan membandingkan pilihan, bukan sebagai alasan untuk berutang lebih cepat.
Pengalaman memakai Kredit Kancil dalam kebutuhan rumah tangga
Saya melihat penggunaan Kredit Kancil di rumah tangga paling bermanfaat ketika pencarian pinjaman dijadikan bahan pertimbangan bersama, bukan keputusan spontan satu orang. Bagian ini membahas cara menghubungkan kebutuhan sehari-hari dengan batas kemampuan bayar, sebelum masuk ke persoalan ponsel yang digunakan bersama anggota keluarga.
Ketika satu ponsel dipakai bersama
Bayangkan sebuah rumah tangga yang hanya memiliki satu ponsel aktif untuk urusan keuangan. Seseorang mungkin ingin mencari dana untuk biaya sekolah, perbaikan kendaraan, atau kebutuhan mendesak, sementara pasangan atau anggota keluarga lain juga menggunakan perangkat yang sama. Dalam situasi seperti ini, hal pertama yang perlu dijaga bukan hanya kenyamanan aplikasi, melainkan batas antara pencarian informasi dan pengajuan pinjaman yang benar-benar disetujui bersama.
Kredit Kancil dapat membantu tahap awal tersebut karena fokusnya berada pada perbandingan dan pengajuan. Saya akan memakai aplikasi ini untuk mengumpulkan pilihan terlebih dahulu, lalu membicarakan hasilnya dengan orang yang ikut menanggung anggaran rumah. Cara ini lebih sehat daripada membuka aplikasi saat sedang panik, memilih pilihan paling cepat, dan baru memikirkan cicilan setelahnya.
Namun, perangkat bersama juga menimbulkan risiko praktis. Riwayat pencarian, halaman yang sedang terbuka, atau proses pengajuan yang belum selesai bisa terlihat oleh orang lain. Saya tidak akan menganggap ponsel bersama sebagai ruang pribadi. Sebelum memulai, saya akan memastikan siapa yang sedang menggunakan perangkat, menutup halaman setelah selesai, dan tidak membiarkan orang lain menekan tombol pengajuan tanpa persetujuan pemilik kebutuhan.
Kegunaan terbesar Kredit Kancil di rumah bukan sekadar menemukan pinjaman, melainkan membantu keluarga membahas pilihan sebelum mengambil komitmen. Ini penting karena keputusan pinjaman biasanya memengaruhi lebih dari satu orang. Aplikasi bisa mempermudah pencarian, tetapi kesepakatan dan tanggung jawab tetap harus datang dari pengguna sendiri.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Menyiapkan batas sebelum mengisi pengajuan
Saya menyarankan membuat batas pribadi sebelum membuka formulir. Tentukan dulu tujuan dana, jumlah yang benar-benar diperlukan, dan batas pembayaran yang masih masuk akal setelah kebutuhan pokok terpenuhi. Jangan memulai dari pertanyaan “berapa besar pinjaman yang bisa saya dapatkan?” Mulailah dari “berapa yang sanggup saya kembalikan tanpa mengganggu biaya rumah?” Perubahan cara berpikir ini mengurangi godaan mengambil jumlah lebih besar hanya karena tersedia.
Di rumah, batas tersebut sebaiknya dibicarakan secara jelas. Jika pinjaman dipakai untuk kebutuhan bersama, pasangan atau anggota keluarga yang terdampak perlu mengetahui keputusan itu sejak awal. Jika hanya satu orang yang bertanggung jawab, jangan menyerahkan ponsel kepada orang lain untuk menyelesaikan proses tanpa pengawasan. Kredit Kancil mempermudah akses ke pilihan, tetapi akses yang mudah juga membuat keputusan terburu-buru terasa terlalu sederhana.
Saat membandingkan penawaran, saya tidak akan melihat angka cicilan bulanan saja. Cicilan kecil dapat terlihat ringan jika jangka waktunya panjang, padahal total pengembalian bisa menjadi pertimbangan yang lebih penting. Periksa pula biaya yang tercantum, waktu pembayaran, konsekuensi keterlambatan, dan apakah tujuan penggunaan dana sepadan dengan beban akhirnya. Jika informasi belum dipahami, lebih baik berhenti di tahap perbandingan daripada melanjutkan hanya karena ingin segera selesai.
Alur yang saya anggap paling aman adalah membuat catatan singkat di luar aplikasi: kebutuhan, kemampuan bayar, pilihan yang sedang dibandingkan, dan pertanyaan yang belum terjawab. Catatan ini berguna ketika ponsel dipakai bergantian. Anggota keluarga lain dapat membaca hasil pembicaraan tanpa harus membuka kembali proses yang sedang berjalan atau menyentuh bagian pengajuan secara tidak sengaja.
Mengatur koordinasi tanpa mencampur akun dan keputusan
Untuk penggunaan bersama, saya akan memperlakukan setiap pengajuan sebagai urusan pribadi meskipun dananya untuk rumah tangga. Jangan memasukkan data seseorang ketika orang tersebut tidak sedang terlibat langsung. Nama, identitas, nomor telepon, dan informasi keuangan harus diisi oleh pemiliknya sendiri atau setidaknya dengan persetujuan yang jelas. Pergantian pengguna di satu perangkat tidak boleh mengubah siapa yang sebenarnya mengajukan.
Kredit Kancil cocok dipakai sebagai bahan diskusi: satu orang dapat menemukan beberapa pilihan, lalu menjelaskan kepada pasangan atau anggota keluarga apa yang membedakan masing-masing pilihan. Saya lebih menyukai pola ini daripada membiarkan semua orang mencoba-coba formulir. Koordinasi menjadi lebih mudah jika hanya satu orang yang menyusun perbandingan, sementara keputusan final tetap dibahas bersama.
Ada trade-off yang perlu dipahami. Ponsel bersama memang praktis, tetapi tidak otomatis memberikan pemisahan akun atau batas pengguna. Karena itu, saya tidak akan menganggap perangkat yang sama sebagai tanda bahwa data dan keputusan boleh dicampur. Jika beberapa orang membutuhkan layanan pinjaman secara terpisah, masing-masing sebaiknya menggunakan perangkat dan sesi yang dapat mereka kendalikan sendiri.
Setelah selesai membandingkan, saya akan menutup sesi dan menghindari menyimpan informasi sensitif di catatan terbuka atau tangkapan layar yang mudah dilihat. Saya juga akan memeriksa kembali siapa yang menerima pesan atau pemberitahuan terkait proses tersebut. Langkah kecil ini terasa penting dalam rumah dengan anak, tamu, atau anggota keluarga yang sering meminjam ponsel.
Usia, kepercayaan, dan tanggung jawab finansial
Aplikasi ini memiliki rating usia 3+, tetapi label tersebut tidak berarti semua anak atau pengguna muda cocok mengambil keputusan pinjaman. Rating usia menjelaskan konteks akses aplikasi, bukan kematangan finansial seseorang. Saya akan memisahkan dua hal itu dengan tegas: aplikasi boleh terlihat di perangkat keluarga, tetapi pengajuan pinjaman harus tetap menjadi keputusan orang dewasa yang memahami kewajibannya.
Jika ponsel digunakan anak, saya tidak akan membiarkan mereka membuka proses pengajuan tanpa pendampingan. Bukan karena aplikasi harus diperlakukan seperti permainan, melainkan karena bahasa finansial dan konsekuensi cicilan bisa sulit dipahami. Anak mungkin mengira membandingkan pilihan sama dengan memilih hadiah, padahal setiap pengajuan dapat berkaitan dengan data pribadi dan kewajiban pembayaran.
Kepercayaan juga perlu dibangun lewat percakapan, bukan lewat memberikan akses penuh. Orang tua atau pasangan dapat menjelaskan tujuan penggunaan aplikasi, informasi apa yang tidak boleh dibagikan, dan kapan mereka harus meminta bantuan. Jika anggota keluarga belum memahami perbedaan antara lembaga resmi, biaya pinjaman, dan kemampuan membayar, saya menyarankan menunda proses serta mencari penjelasan yang lebih jelas terlebih dahulu.
Di sisi lain, orang dewasa tidak seharusnya menganggap anggota keluarga otomatis berhak melihat seluruh informasi keuangan. Koordinasi rumah tangga membutuhkan keterbukaan pada hal yang berdampak bersama, tetapi tetap menghormati privasi pemilik data. Saya akan membagikan hasil perbandingan dan kewajiban yang relevan, bukan membiarkan semua orang mengakses identitas atau rincian pribadi tanpa alasan.
Hal yang saya periksa dalam penggunaan nyata
Store summary Kredit Kancil menekankan perbandingan dan pengajuan pinjaman dari lembaga terdaftar OJK. Bagi saya, ini menjadi titik awal yang baik, tetapi bukan pengganti pemeriksaan pribadi. Status terdaftar tidak otomatis membuat setiap pilihan cocok untuk kondisi keuangan saya. Saya tetap akan membaca rincian penawaran, memastikan pihak yang dipilih sesuai kebutuhan, dan menilai apakah cicilan dapat dibayar secara rutin.
Saya juga tidak akan menyamakan banyaknya pilihan dengan kualitas keputusan. Terlalu banyak opsi dapat membuat pengguna fokus pada perbedaan kecil dan melupakan pertanyaan utama: apakah pinjaman memang diperlukan? Keunggulan aplikasi ini terasa ketika pengguna sudah memiliki tujuan yang jelas dan ingin membandingkan alternatif secara lebih teratur. Sebaliknya, orang yang sedang mencari uang tanpa rencana pembayaran mungkin justru makin mudah tergoda.
Versi yang tercantum sekarang adalah 1.0.12, dengan kebutuhan minimal Android 6.0. Artinya, pengguna perangkat Android yang lebih lama masih memiliki peluang untuk memasangnya selama sistemnya memenuhi batas tersebut. Meski begitu, saya tetap akan memastikan sistem dan keamanan perangkat diperbarui sebisa mungkin, terutama ketika aplikasi berkaitan dengan identitas dan keuangan.
Aplikasi ini gratis, sehingga hambatan awal untuk mencobanya rendah. Namun gratis tidak berarti proses pinjaman bebas biaya. Harga aplikasi dan biaya pinjaman adalah dua hal berbeda. Saya akan menganggap biaya penggunaan layanan sebagai bagian dari penilaian terhadap penawaran yang muncul, bukan menyimpulkan bahwa seluruh proses finansial tidak memiliki beban hanya karena aplikasinya dapat dipasang tanpa membayar.
Kapan lebih baik memakai alternatif lain
Dibandingkan mencari pinjaman dari satu sumber secara langsung, Kredit Kancil lebih berguna bagi orang yang ingin melihat beberapa kemungkinan dalam satu alur. Ini dapat menghemat waktu pencarian dan membantu pengguna membuat perbandingan yang lebih terarah. Bagi saya, manfaat itu paling terasa ketika kebutuhan sudah jelas, tetapi pilihan lembaga dan syaratnya belum diketahui.
Namun, alternatif langsung bisa lebih tepat dalam beberapa kondisi. Jika saya sudah memiliki hubungan yang jelas dengan lembaga keuangan tertentu dan memahami produknya, menghubungi lembaga tersebut mungkin lebih sederhana daripada memulai perbandingan dari awal. Untuk kebutuhan yang dapat ditutup dengan tabungan atau penjadwalan ulang anggaran, tidak mengambil pinjaman tetap menjadi pilihan yang lebih baik.
Orang yang menginginkan pengelolaan anggaran, pencatatan pengeluaran, atau pengingat pembayaran mungkin membutuhkan aplikasi keuangan lain yang memang berfokus pada fungsi tersebut. Kredit Kancil tidak sebaiknya diposisikan sebagai pengganti buku anggaran rumah tangga. Saya akan menggunakannya untuk tahap pencarian dan perbandingan, lalu mencatat kewajiban di sistem pengelolaan keuangan yang biasa dipakai.
Begitu pula bagi pengguna yang tidak nyaman membagikan data pribadi melalui perangkat bersama, saya menyarankan memakai perangkat pribadi atau menunda proses hingga kondisi lebih aman. Kenyamanan mencari pilihan tidak sepadan dengan risiko salah pengguna, salah input, atau informasi sensitif terlihat oleh orang lain.
Kesan penggunaan dan batas yang perlu diterima
Dengan rata-rata 4,8 dari sekitar 90 ribu rating dan lebih dari 1 juta instalasi, Kredit Kancil jelas sudah menarik perhatian banyak pengguna. Jumlah ulasan yang mencapai sekitar 18 ribu juga menunjukkan bahwa aplikasi ini bukan sekadar produk yang baru ditemukan oleh segelintir orang. Saya melihat angka tersebut sebagai tanda adanya minat dan pengalaman pengguna yang cukup luas, tetapi bukan jaminan bahwa setiap orang akan memperoleh hasil atau penawaran yang sama.
Keterbatasan terbesarnya bagi saya adalah fungsi aplikasi tetap bergantung pada keputusan pengguna dan rincian lembaga yang dibandingkan. Aplikasi dapat membantu menemukan pilihan, tetapi tidak dapat menentukan apakah pendapatan saya stabil, apakah kebutuhan itu mendesak, atau apakah keluarga saya siap menghadapi cicilan. Pengguna yang berharap aplikasi memilihkan pinjaman paling aman tanpa membaca syarat akan kecewa.
Saya juga akan menyiapkan waktu untuk membaca setiap tahap dengan teliti. Aplikasi perbandingan bisa terasa cepat, tetapi keputusan finansial tidak seharusnya diperlakukan seperti belanja biasa. Jika ada istilah yang tidak dipahami, saya akan mencari penjelasan sebelum meneruskan. Menekan tombol hanya untuk melihat langkah berikutnya bukan kebiasaan yang aman ketika data pribadi dan komitmen pembayaran terlibat.
Di rumah, batas lain muncul ketika anggota keluarga memiliki pendapat berbeda. Satu orang mungkin melihat pinjaman sebagai solusi, sementara yang lain menilai pengeluaran harus ditunda. Kredit Kancil tidak menyelesaikan perbedaan tersebut. Justru hasil perbandingan dapat menjadi bahan diskusi yang lebih konkret, sehingga keluarga membicarakan jumlah, waktu, dan tujuan secara nyata, bukan berdebat berdasarkan perkiraan.
Putusan saya untuk penggunaan di rumah
Setelah menilai cara kerjanya sebagai aplikasi perbandingan dan pengajuan pinjaman, saya merekomendasikan Kredit Kancil secara terbatas dan sadar. Saya akan menggunakannya ketika kebutuhan sudah terdefinisi, ada rencana pembayaran, dan semua orang yang terdampak memahami keputusan tersebut. Dalam kondisi itu, fitur utama untuk membandingkan pilihan dari lembaga terdaftar OJK terasa lebih berguna daripada mencari informasi secara acak.
Saya tidak akan merekomendasikannya kepada orang yang sedang mencari dana tanpa batas jelas, pengguna yang mudah mengambil keputusan karena tekanan waktu, atau keluarga yang tidak memiliki cara aman untuk memisahkan data di perangkat bersama. Untuk mereka, menata anggaran, berbicara dengan lembaga keuangan yang sudah dikenal, atau menunda pengajuan bisa menjadi langkah yang lebih bertanggung jawab.
Secara keseluruhan, aplikasi gratis dari PT. SOFTWARE SOLUSI INDONESIA ini berhasil menempati peran yang cukup jelas: membantu pengguna menyusun pilihan pinjaman, bukan menjamin bahwa berutang adalah keputusan terbaik. Rating 3+ dan dukungan Android 6.0 membuat aksesnya luas, tetapi kedewasaan finansial tetap menjadi syarat utama dalam praktiknya.
Kesimpulan saya sederhana: Kredit Kancil layak dipakai sebagai meja perbandingan, bukan sebagai tombol uang cepat. Gunakan perangkat dan akun dengan batas yang jelas, libatkan anggota rumah tangga yang benar-benar terdampak, baca rincian sebelum mengajukan, dan pastikan cicilan tidak mengorbankan kebutuhan pokok. Jika dipakai dengan disiplin seperti itu, aplikasi ini dapat membantu proses pencarian menjadi lebih rapi; jika dipakai secara terburu-buru, kemudahannya justru bisa menjadi kelemahan.
Kelebihan
- Pengajuan pinjaman dapat dilakukan sepenuhnya melalui ponsel.
- Formulir digital memudahkan pengguna mengirim data tanpa datang ke kantor.
- Pilihan tenor membantu menyesuaikan cicilan dengan kemampuan pembayaran.
- Status pengajuan dapat dipantau langsung dari dalam aplikasi.
- Cocok untuk kebutuhan dana mendesak dengan proses yang praktis.
Kekurangan
- Persetujuan pinjaman tidak otomatis dan tetap bergantung pada verifikasi.
- Bunga, biaya layanan, dan denda dapat menambah total pembayaran.
- Pengguna perlu memberikan data pribadi untuk proses penilaian kredit.
- Ketersediaan limit bisa berbeda-beda sesuai profil dan riwayat peminjam.
- Keterlambatan pembayaran berisiko memengaruhi riwayat kredit pengguna.
FAQ untuk Kredit Kancil - Pinjaman Aman
Apa itu Kredit Kancil - Pinjaman Aman dan bagaimana cara kerjanya?
Kredit Kancil - Pinjaman Aman merupakan aplikasi layanan pinjaman online yang membantu pengguna mengajukan pembiayaan melalui ponsel. Setelah membuat akun dan melengkapi data, pengguna biasanya diminta mengisi nominal serta tenor pinjaman, lalu menunggu proses penilaian. Sebelum melanjutkan, baca seluruh informasi mengenai bunga, biaya layanan, jadwal pembayaran, dan ketentuan yang berlaku.
Apakah Kredit Kancil - Pinjaman Aman benar-benar aman digunakan?
Keamanan aplikasi tidak hanya ditentukan oleh nama atau tampilan aplikasinya. Sebelum mengajukan pinjaman, periksa identitas perusahaan pengelola, legalitas dan status perizinannya melalui sumber resmi OJK, serta kebijakan privasinya. Pastikan aplikasi menjelaskan penggunaan data secara transparan dan tidak meminta akses yang tidak relevan, seperti kontak atau file pribadi tanpa alasan yang jelas.
Dokumen dan persyaratan apa yang biasanya diperlukan untuk mengajukan pinjaman?
Persyaratan dapat berbeda menurut profil pemohon, nominal pinjaman, dan kebijakan terbaru aplikasi. Umumnya, pengguna perlu menyiapkan kartu identitas yang masih berlaku, nomor ponsel aktif, rekening bank atas nama sendiri, serta informasi pekerjaan atau penghasilan. Data harus diisi secara akurat karena ketidaksesuaian dapat menyebabkan pengajuan ditolak atau proses verifikasi menjadi lebih lama.
Berapa bunga, biaya tambahan, dan tenor pinjaman di Kredit Kancil?
Besarnya bunga, biaya administrasi, biaya layanan, denda keterlambatan, serta pilihan tenor tidak boleh diasumsikan hanya dari iklan atau simulasi singkat. Periksa rincian biaya pada halaman penawaran sebelum menekan tombol persetujuan. Bandingkan jumlah dana yang diterima dengan total pengembalian, lalu pastikan cicilan sesuai kemampuan agar tidak menimbulkan beban keuangan.
Bagaimana cara membayar pinjaman dan apa yang terjadi jika terlambat?
Metode pembayaran dan tanggal jatuh tempo biasanya ditampilkan di dalam aplikasi atau dokumen perjanjian. Bayarlah melalui kanal resmi yang tercantum, simpan bukti transaksi, dan jangan mengirim uang ke rekening pribadi yang tidak terverifikasi. Jika mengalami kesulitan, hubungi layanan pelanggan sedini mungkin untuk mengetahui opsi yang tersedia serta memahami konsekuensi keterlambatan.

Kredit Kancil - Pinjaman Aman
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui customer@softwaresolusi.com, kunjungi https://www.softwaresolusi.com, atau baca https://www.softwaresolusi.com/privacy-policy mereka.










